0537-7600598
上一次10年期美债收益率攀升至如此高度时,美国经济仍处在互联网泡沫破灭后的余波中。投资者对1990年代强劲增长和高利率记忆犹新,也仍记得1980年代初令人窒息的通胀。此后多年,收益率持续走低,许多经济学家一度认为世界已进入通胀温和、利率长期低位的新纪元。
新冠疫情初期的通胀飙升曾对这一判断构成挑战。如今,这一观点已被彻底抛弃。取而代之的是一种新共识:借贷成本将在相当长时间内居高不下。美国资产管理公司普徕仕(T. Rowe Price,普信集团)首席美国经济学家Blerina Uru?i指出,短期内债券可能出现波动,但“收益率的趋势是向上的”。她强调:“推动收益率走高的因素中,有许多是结构性的,而且这些因素不会消失。”
除疫情与冲突等突发事件外,投资者和经济学家还指出更持久的驱动力。政府债务持续膨胀正考验投资者承受力;人工智能投资热潮为经济增长注入动力;不断抬高的贸易壁垒则推升通胀预期。这些因素叠加,使市场对长期高利率的定价更加坚定。
10年期美债收益率之所以备受关注,在于它直接决定全美借贷成本。近几个月来,该收益率持续攀升,家庭房贷成本与企业发债成本同步上升。对潜在借款人而言,这是切肤之痛;对即将到来的中期选举前的政治格局而言,也是现实压力。然而,经济整体韧性并未因此显著放缓,反而进一步支撑了收益率上行——投资者预期美联储仍需维持甚至继续加息以控制通胀。
地缘风险仍是短期焦点。2月美国与以色列相关冲突爆发前夕,10年期收益率曾跌至4%下方。随后伊朗相关行动影响霍尔木兹海峡航运,能源价格暴涨。尽管美国海军与海湾产油国近期在保障通行方面有所改善,油轮流量增加,布伦特原油仍徘徊在每桶100美元附近,柴油价格不久前刷新历史高位。法国外贸银行(Natixis)企业与投资银行部门美国利率策略主管John Briggs表示:“我们看到该海峡的通行量在增加,这是好事。”但他补充:“现在供应能运出来,并不意味著这局面会一直持续下去。”
按照传统理论,能源冲击引发的通胀未必需要央行持续加息应对——利率再高也无法凭空变出石油,冲击可能自行平息。但当前通胀已连续多年高于美联储2%目标,市场担忧其已在经济中扎根。人工智能投资等因素也在推高物价。
在主席凯文·沃什(Kevin Warsh)领导下,美联储利率制定委员会本月早些时候已一致投票加息。投资者预计未来12个月仍有数次加息可能,部分原因在于企业可能将燃料成本转嫁给消费者,进一步推高通胀。周二,对政策敏感的短期美债收益率小幅走低,此前纽约联储行长约翰·威廉斯(John Williams)表示当前并无再度加息的“紧迫性”。然而长期收益率几乎纹丝不动,并在周三迅速重拾升势。
部分分析师认为,这表明市场主导力量已超越美联储表态。只要通胀担忧不散,无论官员如何表态,收益率都可能继续攀升。美联储甚至可能被迫进一步行动,以安抚市场、防止长期收益率过快上涨。
迄今为止,股市大体经受住了债券收益率上升的冲击,主要得益于企业盈利强劲。不过,也有声音担心市场其实脆弱。沃什曾指出整体金融环境并不具有“限制性”,这意味着高歌猛进的市场本身可能助长通胀——它既增加投资者财富,又让企业较易获得融资。Crossmark Global Investments首席投资官Bob Doll表示,若美联储官员“线%,他们可能必须采取限制性政策/让环境转为具有限制性,而这可不是股市乐见的结果。”
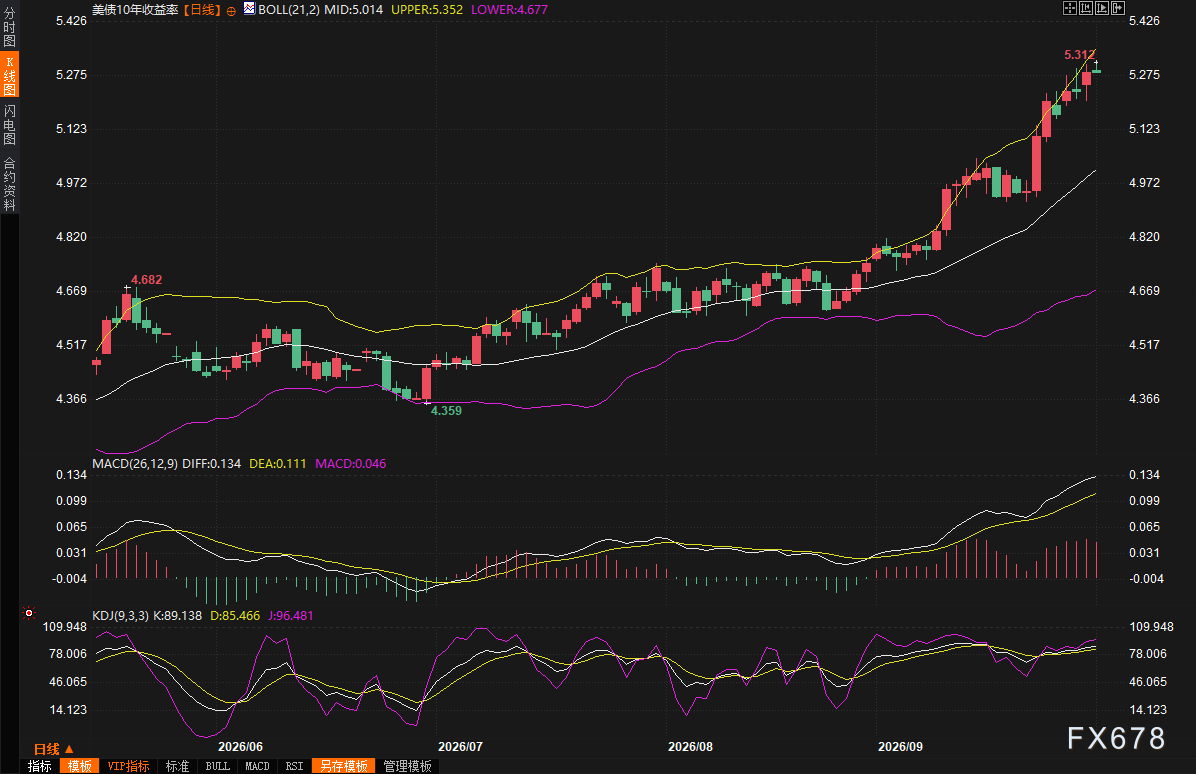
10年期美债收益率突破5.3%并创下2002年以来新高,标志着低利率时代的正式终结。结构性因素——政府债务扩张、人工智能驱动的增长以及贸易壁垒——与地缘能源冲击叠加,正推动借贷成本进入长期高位通道。市场定价已在一定程度上领先于美联储政策信号,经济韧性与通胀粘性形成自我强化循环。对借款人、企业和政策制定者而言,这意味着更高成本与更严格的金融约束将成为常态,而非短暂波动。未来走势仍将取决于通胀路径、冲突进展以及美联储在“限制性”与增长之间的权衡。
500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/>
500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/
答:这一水平不仅超过2007年峰值,更是2002年以来的最高点。它表明当前环境并非简单回归金融危机前的“正常”利率,而是可能进入更持久的高成本时代。历史上,如此高的收益率往往对应通胀记忆犹新、经济增长强劲但波动较大的时期。如今叠加债务膨胀与结构性变化,市场对长期高利率的定价更加坚定,直接影响房贷、企业融资等广泛成本。
答:核心因素包括政府债务持续膨胀考验投资者需求、人工智能投资热潮支撑经济增长预期,以及贸易壁垒推升通胀压力。这些力量不同于短期冲击,具有持续性。普徕仕经济学家明确指出,许多推动因素是结构性的,不会轻易消失。因此,即使短期波动出现,上行趋势仍被市场广泛预期。
答:冲突导致霍尔木兹海峡航运受阻,能源价格飙升,直接推高通胀预期,进而推升国债收益率。尽管近期通行量有所恢复,布伦特原油仍在每桶100美元附近,柴油价格曾创新高。市场担心和平协议缺失下供应可能再次恶化。能源冲击本身未必需要持续加息,但在通胀已多年超标的背景下,央行更难坐视不管。
答:在凯文·沃什领导下,美联储已一致加息,市场仍预期未来12个月有进一步行动。短期收益率对官员表态敏感,但长期收益率反应有限并继续上行,显示市场主导力量增强。只要通胀担忧存在,收益率可能继续攀升,甚至倒逼美联储采取更限制性的政策以稳定市场。
答:对家庭和企业而言,借贷成本上升带来直接压力;对政治层面也构成挑战。但经济韧性迄今仍在,反而支撑了收益率进一步走高。股市受益于盈利支撑暂未大幅受挫,但若美联储真正转向限制性环境以压低通胀至2%,市场可能面临更严峻考验。整体看,高利率正从“异常”变为“新常态”。

周四(10月1日)亚洲时段,布伦特原油期货震荡微跌,当前交投于97.35美元/桶。尽管美伊外交关系出现新的紧张信号,但油价并未获得明显提振,市场仍在权衡谈判破裂与冲突升级两种可能性。据知名媒体最新报道...
本周美国通胀数据意外温和,成为外汇市场的首要变量。美国8月核心个人消费支出价格指数同比上涨3.0%、低于市场预期,交易员迅速下调了美联储10月加息的押注,10月加息概率降至约35%。数据公布后,美元兑...
周四(10月1日)亚洲时段,欧元兑美元窄幅波动,当前交投于1.1325附近,整体仍处于2025年5月底以来的低位区域。尽管拉加德释放出保留加息选项的信号,但欧元并未从中获得明显支撑。欧洲央行行长克里斯...
美元兑加元周四亚洲时段围绕1.4235一线窄幅整理,延续了此前约四周以来的强劲上涨势头,累计涨幅约2.5%,刷新三个月高位。从基本面格局看,天平明显偏向美元多头:加拿大央行的政策立场整体偏鸽,叠加...
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月1日周四08:45,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇通...
尽管日本央行最新会议意见摘要释放出偏鹰信号,但日元并未获得提振。周四(10月1日)亚洲时段,美元兑日元小幅上涨约0.2%,当前交投于157.70附近。日本央行9月17日至18日会议的意见摘要显示,政策...
10月1日财经早餐:七天提案分歧未解,伊朗上调46处设pg电子免费试玩平台施警戒级别,金价多头乏力,油价9月大涨
周四(北京时间10月1日)亚市早盘,现货黄金交投于4153.35美元/盎司附近,金价周三下跌,同时金价9月下跌超6%,因能源价格上涨的影响盖过了美国通胀数据低于预期所带来的支撑;美伊僵局持续,油价9月...
Copyright © 2014-2026 pg电子游戏试玩股份有限公司 版权所有 TEL: 0537-7600598
总部地址:山东省济宁梁山县拳铺镇琉璃井村 联系邮箱:ghsheb1@126.com
依托pg电子官方网站提供技术指导与在线支持,pg电子平台为您呈现卓越的生态视野监控系统。